Declarar oficialmente sua residência em um camping ou um mobil-home na França levanta uma questão jurídica precisa: o direito distingue o endereço administrativo, a residência fiscal e a residência efetiva. Essas três noções nem sempre se sobrepõem, e sua articulação determina o que é realmente possível para uma pessoa vivendo em habitat móvel.
Residência administrativa, fiscal e efetiva: três status a distinguir
| Noção | Definição | Aplicável ao mobil-home ou camping |
|---|---|---|
| Residência administrativa (eleição de residência) | Endereço obtido através de um CCAS, um CIAS ou um organismo credenciado para exercer seus direitos civis | Sim, de pleno direito (artigo L.264-1 do Código da Ação Social e das Famílias) |
| Residência principal (direito fiscal) | Local de ocupação efetiva e habitual do contribuinte | Sim, se a ocupação efetiva for constatada, independentemente do endereço declarado |
| Residência no sentido do Código Civil | Local do principal estabelecimento (artigo 102 do Código Civil) | Possível, mas sujeito às regras de urbanismo do terreno |
Esta tabela destaca um descompasso frequente. Uma pessoa pode residir em um mobil-home durante todo o ano sem ter um endereço postal clássico, ou, inversamente, ter um endereço administrativo em outro lugar enquanto vive efetivamente em uma parcela de camping.
A questão de declarar sua residência em um camping depende, portanto, do tipo de domiciliação visada e do quadro jurídico do terreno.
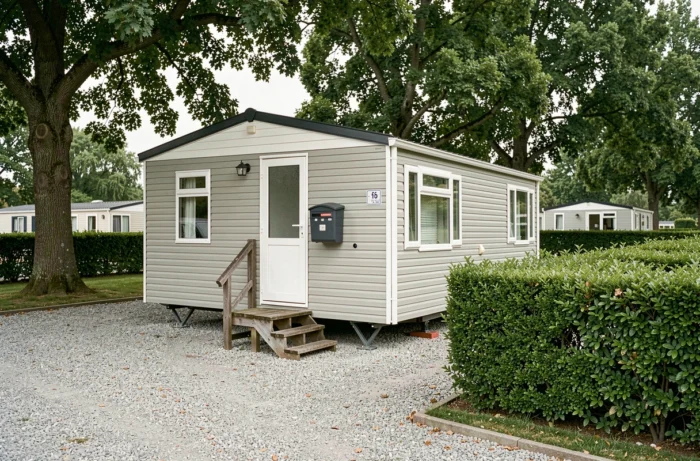
Eleição de residência via CCAS: um direito para os habitantes em mobil-home
O dispositivo de eleição de residência previsto no artigo L.264-1 do Código da Ação Social e das Famílias diz respeito diretamente às pessoas que vivem em camping, mobil-home, caravana ou qualquer outro habitat móvel sem endereço fixo. O CCAS, o CIAS ou um organismo credenciado emitem uma certidão válida por um ano, renovável de direito.
Vários pontos merecem atenção:
- O CCAS deve responder em um prazo de dois meses após o pedido. A ausência de resposta nesse prazo equivale a aceitação implícita.
- A domiciliação não depende da legalidade da instalação do mobil-home em relação às regras de urbanismo. Mesmo que o terreno esteja em uma zona discutida, o direito a um endereço administrativo permanece garantido.
- A certidão termina apenas se a pessoa não se manifestar por mais de três meses consecutivos junto ao organismo domiciliador.
Esse mecanismo permite abrir direitos civis (inscrição nas listas eleitorais, acesso a benefícios sociais, recebimento de correspondência administrativa) sem a necessidade de um contrato de aluguel clássico ou de uma habitação reconhecida como residência no sentido do Código de Urbanismo.
Residência principal em mobil-home: o que diz a jurisprudência fiscal
A Corte de Cassação trouxe uma clarificação notável em uma decisão de 11 de julho de 2024. O acórdão lembra que, para qualificar uma residência principal, é a ocupação efetiva da habitação que prevalece sobre o endereço fiscal declarado. Um contribuinte domiciliado fiscalmente na casa de um parente ou através de uma empresa de domiciliação pode ser requalificado se o juiz constatar que reside de forma habitual em um camping ou um mobil-home.
Por outro lado, essa qualificação traz consequências fiscais diretas. O mobil-home ocupado a título principal pode estar sujeito ao imposto sobre a habitação para residências secundárias se a administração não reconhecer o status de residência principal, ou a outras imposições locais de acordo com a classificação do terreno.
Terreno em camping, PRL ou parcela privada: regimes de urbanismo diferentes
O local de implantação do mobil-home condiciona a possibilidade de residir legalmente durante o ano. O Código de Urbanismo regula estritamente a instalação de residências móveis de lazer (RML).
- Em camping classificado, a estadia permanente geralmente não é autorizada. A maioria dos campings é projetada para uso sazonal ou de lazer, mesmo aqueles abertos durante todo o ano. O aluguel de uma parcela por um ano não confere automaticamente o direito de ali eleger residência de forma permanente.
- Em parque residencial de lazer (PRL), as condições são mais favoráveis. Alguns PRLs permitem uma ocupação durante o ano, com contratos de aluguel de parcela adequados. O PRL possui um quadro regulatório específico que permite, sob certas condições, fixar ali sua residência.
- Em um terreno privado construível, a instalação de um mobil-home requer uma declaração prévia ou uma licença de construção, dependendo da área. O terreno deve ser urbanizado e estar localizado em uma zona onde o plano local de urbanismo autoriza esse tipo de habitat.
- Em um terreno agrícola ou não construível, a instalação a título de habitação é proibida. As infrações estão sujeitas a sanções penais e à restauração ordenada pelo tribunal.
Fiscalidade local e mobil-home: imposto sobre a habitação e taxa de estadia
O tratamento fiscal de um mobil-home varia conforme seu uso e sua implantação. O BOFiP (Boletim Oficial das Finanças Públicas) especifica as regras aplicáveis às residências móveis de lazer em várias instruções.
Um mobil-home instalado de forma permanente em uma parcela, conectado às redes e perdendo sua mobilidade efetiva, pode ser assimilado a uma construção no sentido fiscal. Nesse caso, o imposto sobre a propriedade e o imposto sobre a habitação (residências secundárias) podem ser aplicáveis.
Para os mobil-homes localizados em camping, uma taxa de estadia é geralmente cobrada sobre os ocupantes temporários. Por outro lado, os residentes permanentes normalmente não estão sujeitos a essa taxa, desde que provem sua ocupação principal.
Desvio entre direito e prática
O desvio entre esses regimes cria situações ambíguas. Um residente permanente em camping pode se ver obrigado a pagar a taxa de estadia se o gestor não distinguir os ocupantes permanentes dos turistas. Inversamente, um mobil-home declarado como residência secundária pode estar sujeito a uma tributação aumentada em áreas tensionadas.
O quadro francês, portanto, autoriza a domiciliação administrativa em camping ou mobil-home por meio do CCAS, independentemente do status do terreno. O reconhecimento como residência principal, por sua vez, depende da ocupação efetiva constatada pela administração fiscal ou pelo juiz. A principal variável continua sendo o terreno: sua classificação em urbanismo determina se a habitação permanente é legal, tolerada ou passível de sanções.