Dichiarare ufficialmente la propria residenza in un campeggio o in un mobil-home in Francia solleva una questione giuridica precisa: il diritto distingue tra indirizzo amministrativo, domicilio fiscale e residenza effettiva. Queste tre nozioni non si sovrappongono sempre, e la loro articolazione determina ciò che è realmente possibile per una persona che vive in un’abitazione mobile.
Domicilio amministrativo, fiscale e residenza effettiva: tre statuti da distinguere
| Nozione | Definizione | Applicabile al mobil-home o campeggio |
|---|---|---|
| Domicilio amministrativo (elezione di domicilio) | Indirizzo ottenuto tramite un CCAS, un CIAS o un organismo autorizzato per esercitare i propri diritti civili | Sì, di pieno diritto (articolo L.264-1 del Codice dell’azione sociale e delle famiglie) |
| Residenza principale (diritto fiscale) | Luogo di occupazione effettiva e abituale del contribuente | Sì, se l’occupazione effettiva è constatata, indipendentemente dall’indirizzo dichiarato |
| Domicilio ai sensi del Codice civile | Luogo del principale stabilimento (articolo 102 del Codice civile) | Possibile, ma soggetto alle norme urbanistiche del terreno |
Questa tabella mette in luce un frequente scostamento. Una persona può risiedere in un mobil-home tutto l’anno senza avere un indirizzo postale classico, o viceversa avere un indirizzo amministrativo altrove mentre vive effettivamente su un’area di campeggio.
La questione di dichiarare il proprio domicilio in un campeggio dipende quindi dal tipo di domiciliazione mirata e dal quadro giuridico del terreno.
Elettore di domicilio tramite il CCAS: un diritto per gli abitanti in mobil-home
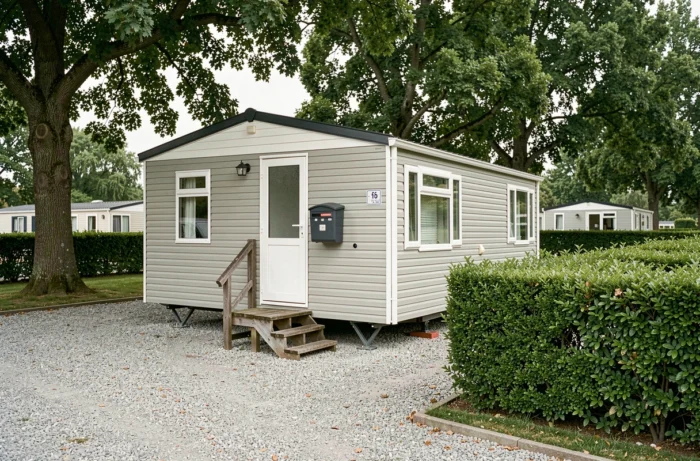
Il dispositivo di elezione di domicilio previsto all’articolo L.264-1 del Codice dell’azione sociale e delle famiglie riguarda direttamente le persone che vivono in campeggio, mobil-home, caravan o qualsiasi altra abitazione mobile senza indirizzo fisso. Il CCAS, il CIAS o un organismo autorizzato rilascia un attestato valido un anno, rinnovabile di diritto.
Numerosi punti meritano attenzione:
- Il CCAS deve rispondere entro un termine di due mesi dopo la richiesta. L’assenza di risposta entro questo termine equivale ad accettazione implicita.
- La domiciliazione non dipende dalla legalità dell’installazione del mobil-home rispetto alle norme urbanistiche. Anche se il terreno è in zona discussa, il diritto a un indirizzo amministrativo rimane garantito.
- L’attestato termina solo se la persona non si manifesta per più di tre mesi consecutivi presso l’organismo domiciliatario.
Questo meccanismo consente di aprire diritti civili (iscrizione nelle liste elettorali, accesso alle prestazioni sociali, ricezione della corrispondenza amministrativa) senza necessità di un contratto di affitto classico né di un alloggio riconosciuto come abitazione ai sensi del Codice dell’urbanistica.
Residenza principale in mobil-home: cosa dice la giurisprudenza fiscale
La Corte di cassazione ha fornito un chiarimento notevole in una decisione dell’11 luglio 2024. La sentenza ricorda che, per qualificare una residenza principale, è l’occupazione effettiva dell’alloggio a prevalere sull’indirizzo fiscale dichiarato. Un contribuente domiciliato fiscalmente presso un familiare o tramite una società di domiciliazione può essere riqualificato se il giudice constata che risiede abitualmente in un campeggio o in un mobil-home.
Al contrario, questa qualificazione comporta conseguenze fiscali dirette. Il mobil-home occupato a titolo principale può essere soggetto alla tassa di abitazione sulle residenze secondarie se l’amministrazione non riconosce lo status di residenza principale, o ad altre imposizioni locali a seconda della classificazione del terreno.
Terreno in campeggio, PRL o area privata: regimi urbanistici diversi
Il luogo di installazione del mobil-home condiziona la possibilità di risiedervi legalmente tutto l’anno. Il Codice dell’urbanistica regola rigorosamente l’installazione delle residenze mobili di svago (RML).
- In un campeggio classificato, il soggiorno permanente non è generalmente autorizzato. La maggior parte dei campeggi è progettata per un uso stagionale o di svago, anche quelli aperti tutto l’anno. L’affitto di un’area per tutto l’anno non conferisce automaticamente il diritto di eleggere domicilio in modo permanente.
- In un parco residenziale di svago (PRL), le condizioni sono più favorevoli. Alcuni PRL consentono un’occupazione annuale, con contratti di affitto dell’area adeguati. Il PRL dispone di un quadro normativo specifico che consente, a determinate condizioni, di fissare la propria residenza.
- Su un terreno privato edificabile, l’installazione di un mobil-home richiede una dichiarazione preventiva o un permesso di costruire a seconda della superficie. Il terreno deve essere allacciato e situato in una zona in cui il piano locale di urbanistica consente questo tipo di abitazione.
- Su un terreno agricolo o non edificabile, l’installazione a titolo di abitazione è vietata. Le infrazioni sono soggette a sanzioni penali e a ripristino ordinato dal tribunale.
Fiscalità locale e mobil-home: tassa di abitazione e tassa di soggiorno
Il trattamento fiscale di un mobil-home varia a seconda del suo utilizzo e della sua collocazione. Il BOFiP (Bollettino ufficiale delle finanze pubbliche) precisa le regole applicabili alle residenze mobili di svago in diverse istruzioni.
Un mobil-home installato in modo permanente su un’area, collegato alle reti e perdendo la sua mobilità effettiva, può essere assimilato a una costruzione ai fini fiscali. In questo caso, possono applicarsi la tassa fondiaria e la tassa di abitazione (residenze secondarie).
Per i mobil-home situati in campeggio, una tassa di soggiorno è generalmente riscossa sugli occupanti temporanei. Al contrario, i residenti permanenti non sono normalmente soggetti a tale tassa, a condizione di dimostrare la loro occupazione principale.
Scostamento tra diritto e pratica
Lo scostamento tra questi regimi crea situazioni ambigue. Un residente permanente in campeggio può trovarsi a dover pagare la tassa di soggiorno se il gestore non distingue tra residenti permanenti e vacanzieri. Al contrario, un mobil-home dichiarato come residenza secondaria può essere soggetto a una tassazione maggiorata nelle zone ad alta richiesta.
Il quadro francese consente quindi la domiciliazione amministrativa in campeggio o mobil-home tramite il CCAS, indipendentemente dallo status del terreno. Il riconoscimento come residenza principale, invece, si basa sull’occupazione effettiva constatata dall’amministrazione fiscale o dal giudice. La principale variabile rimane il terreno: la sua classificazione urbanistica determina se l’abitazione permanente è legale, tollerata o sanzionabile.